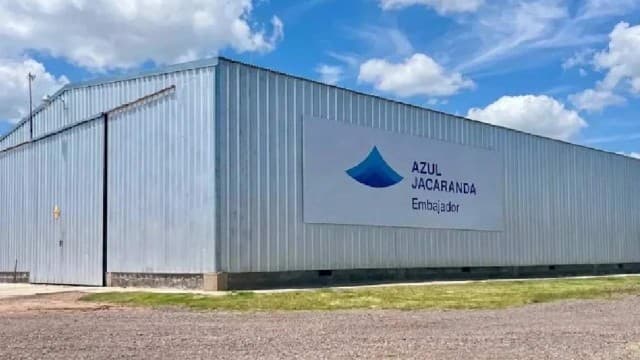
Azul Jacarandá, una firma agropecuaria dedicada a la producción y multiplicación de semillas, se declaró en concurso preventivo con deudas cercanas a $25.000 millones, 348 cheques rechazados que suman más de $5.600 millones y una amplia lista de acreedores que incluye a BASF, Bayer, Atanor, FMC y las principales entidades financieras del país.
Fundada en 2002, su planta principal se encuentra en Salto, provincia de Buenos Aires, y la empresa señala que su crisis se debe a demoras en los cobros, impagos de clientes y el fuerte aumento de los costos del crédito durante 2025, cuando las tasas alcanzaron el 100% nominal anual.
El concurso fue iniciado el 29 de octubre de 2026 por el Juzgado Nacional en lo Comercial N°30, bajo la dirección del juez Sebastián I. Sánchez Cannavó.
Según la documentación presentada ante la Justicia, Azul Jacarandá reportó un pasivo de $24.940,7 millones al 30 de septiembre de 2026, en contraste con activos valuados en $20.355,3 millones. Esta discrepancia resulta en un patrimonio neto negativo de $4.585,3 millones, con deudas comerciales y financieras representando la mayor parte de sus obligaciones.
La situación también se refleja en la cadena de pagos. Los registros del Banco Central indican que Azul Jacarandá tiene 348 cheques rechazados, totalizando $5.609,2 millones.
El concurso de Azul Jacarandá marca el segundo caso de una firma del agro que se hace público esta semana. Anteriormente, se conoció el estado de Agro de Souza, con sede en Coronel Suárez, dedicada a la comercialización de maquinaria agrícola, que también solicitó la intervención judicial para reestructurar sus deudas. Su concurso se había declarado en septiembre pero recobró relevancia esta semana tras su comunicación a la Comisión Nacional de Valores.
A diferencia de Agro de Souza, que se enfoca principalmente en la comercialización de maquinaria y servicios, Azul Jacarandá está inmersa en un segmento diferente de la cadena agroindustrial: la multiplicación y el procesamiento de semillas para grandes empresas nacionales e internacionales.
El encarecimiento del crédito es uno de los factores que agravan las dificultades financieras, en particular en el sector agropecuario, donde los ciclos de producción son prolongados y los plazos de cobro no siempre coinciden con los vencimientos de las obligaciones. Las tasas elevadas y las restricciones al financiamiento pueden convertir problemas de liquidez en insolvencias, como se evidencia en este caso, donde los costos financieros han consumido los márgenes operativos.
Azul Jacarandá es controlada por la familia de los hermanos Matías Saúl Cortada y Marisel Beatriz Cortada, con una participación del 50% en el capital accionario cada uno. Su principal actividad es la multiplicación de semillas para empresas obtentoras nacionales e internacionales, que les proporcionan materiales genéticos para su reproducción y posterior acondicionamiento.
Produce fundamentalmente semillas de maíz, soja, sorgo, trigo y girasol, además de realizar trabajos con cebada, arveja, canola y diversas especies forrajeras. En la campaña 2025/2026 sembró alrededor de 3.500 hectáreas, principalmente en tierras propias y arrendadas, muchas de ellas bajo riego.
Su principal activo es una planta industrial ubicada en Salto, Buenos Aires, en un terreno de más de 12 hectáreas. La planta cuenta con 9.700 metros cuadrados de espacio cubierto para almacenamiento, de los cuales 4.000 están equipados con sistemas de control de temperatura y humedad. Su capacidad nominal es de 950.000 bolsas de maíz.
Además de multiplicar semillas, la empresa ofrece servicios de procesamiento, clasificación, tratamiento y almacenamiento, comercializa agroinsumos y desarrolla producción agrícola de granos. Tiene depósitos en Salto, Pehuajó y Los Quirquinchos, en Santa Fe.
Entre sus clientes se incluyen BASF, Bayer, Cargill, Corteva, KWS, Advanta, Limagrain y Stine, entre otros actores de la industria semillera.
Antes de la crisis, Azul Jacarandá había logrado revertir sus pérdidas. En el cierre del ejercicio a junio de 2023 reportó una pérdida de $70,8 millones, mientras que en 2024 generó una ganancia de $257,2 millones, con una facturación de $9.910,6 millones. En ese último ejercicio, los resultados financieros y por tenencia fueron negativos en $2.153,7 millones.
Para el ejercicio cerrado en junio de 2025, la empresa comunicó una facturación de $11.841,6 millones en su presentación concursal.
En el escrito judicial, Azul Jacarandá admite que sus problemas financieros no son repentinos.
"El deterioro patrimonial y financiero de AJSA no es súbito ni reciente, sino el desenlace de un proceso que se manifiesta, cuando menos, desde el cierre del ejercicio 2025 y que se agravó decisivamente durante el transcurso del año 2026", señala la empresa.
Los principales factores que afectaron su funcionamiento son: demoras en el cobro de servicios de multiplicación de semillas, incumplimientos de los clientes que presentaron cheques de pago diferido y el fuerte incremento de los costos financieros.
Uno de los problemas surgió durante la campaña 2024/2025, cuando una de las principales empresas obtentoras del mercado retrasó pagos que debían hacerse entre marzo y abril de 2025. Conforme al expediente, el primer cobro parcial llegó en junio, mientras que Azul Jacarandá tenía que seguir financiando sus costos de producción y prepararse para la próxima campaña.
La compañía esperaba cobrar $1.900 millones, pero tras compensaciones con facturas de insumos, terminó por recibir $548 millones. Asimismo, los anticipos previstos para la campaña siguiente, que debieron llegar en agosto, ingresaron en septiembre.
Para cubrir esta falta de ingresos, recurrió a descubiertos bancarios. En su presentación señala que solo al Banco Galicia le pagó entre $30 millones y $50 millones mensuales en intereses durante cuatro meses.
"Cuando finalmente llegó el pago, la Sociedad había consumido en costos financieros una parte sustancial del margen de la campaña y había agotado su capacidad de endeudamiento a corto plazo", dice el escrito.
A la par, comenzaron los problemas con los cheques recibidos de clientes por la venta de agroinsumos. Entre los incumplimientos registrados aparecen:
Dado que los cheques fueron descontados en entidades financieras, cada rechazo generaba un débito inmediato en sus cuentas.
"La sucesión de rechazos convirtió el desfasaje en un déficit estructural de caja", reconoce Azul Jacarandá.
El tercer factor resaltado fue el encarecimiento del financiamiento. Según la empresa, las tasas de adelantos en cuenta corriente excedieron el 80% nominal anual durante 2025 y llegaron al 100% en las semanas previas a las elecciones legislativas de octubre.
En el escrito judicial, Azul Jacarandá indica que la demora en el cobro de su producción, el incumplimiento de los cheques y el aumento de las tasas "transformó un problema de liquidez transitoria en un quebranto: el costo de sostener los desfasajes superó el margen de la actividad".
El 15 de septiembre de 2025 se produjo el primer rechazo de un cheque emitido por la propia compañía. Desde entonces, se vieron reducidas las posibilidades de renovar líneas de crédito y acceder a financiamiento.
La empresa señala el 20 de enero de 2026 como la fecha en que se hizo evidente su estado de cesación de pagos, cuando no logró cancelar ni refinanciar un cheque a favor de Hernán Manrique S.A., que posteriormente solicitó la quiebra.
La lista de acreedores presentada en el expediente revela la magnitud de la crisis. Las deudas comerciales alcanzan $12.359,4 millones y las financieras $10.769,9 millones, junto a obligaciones fiscales, laborales y previsionales.
Entre los proveedores figuran numerosas empresas destacadas en el negocio agroindustrial. Flor D’Este, empresa de Hernán Manrique S.A., con deudas por $156,1 millones, también estuvo involucrada en la solicitud de quiebra.
En el ámbito financiero, el nivel de endeudamiento es considerable: según la Central de Deudores del Banco Central, en septiembre de 2026, Azul Jacarandá tenía obligaciones con 15 bancos y sociedades de garantía recíproca por aproximadamente $10.056,2 millones.
El principal acreedor financiero es Banco Galicia, con $3.622,8 millones, seguido por Banco Macro con $1.998,6 millones y Banco Provincia con $1.562,6 millones. También se encuentran Supervielle, ICBC, Banco del Sol, Nación, BBVA, Santander y Comafi, entre otras entidades.
Algunas de estas obligaciones presentan un deterioro en su clasificación crediticia. Banco Nación, BBVA, Santander, BICE y Aval Federal SGR informaron deudas en situación 4, mientras que el Banco de Comercio reportó un saldo en situación 5.
Además, la documentación judicial señala $1.186,8 millones en deudas fiscales y $624,5 millones en obligaciones laborales y sociales, que incluyen remuneraciones, aportes y contribuciones pendientes.
Con el concurso preventivo, Azul Jacarandá busca reestructurar sus compromisos financieros y comerciales para mantener la continuidad de las operaciones. Los acreedores tendrán plazo hasta el 26 de febrero de 2027 para solicitar la verificación de sus créditos, la audiencia informativa está programada para el 9 de noviembre de 2027 y el período de exclusividad finalizará el 16 de noviembre de ese año.